前海开源基金杨德龙:现阶段倾向适当乐观 关注六大板块投资机会
“理性层面应该要乐观一些。”近日,前海开源基金首席经济学家杨德龙在接受中国证券报·中证金牛座记者专访时表示,回归理性来看,很多科技股估值消化相对充分,现阶段过度悲观不太恰当。
他认为,若大资金持续入场支持,市场预期和趋势有望迎来积极扭转。关注芯片半导体、算力、人形机器人、商业航天、固态电池、创新药等六大板块投资机会。落实到投资策略上,偏好以相对均衡的思路应对市场变化,自上而下优选景气行业龙头个股,以合理价格买卖交易。
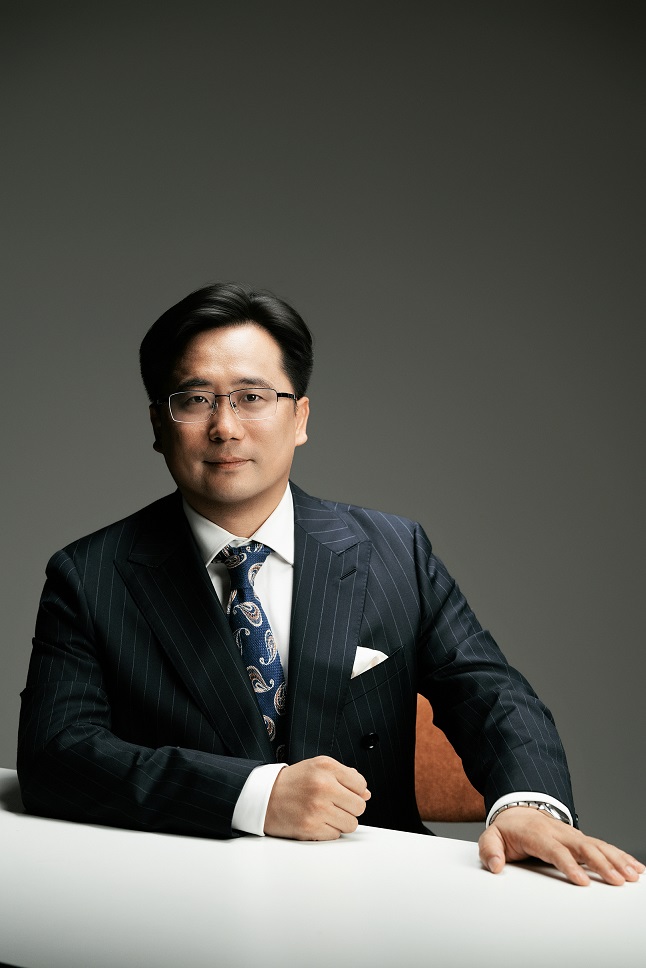
前海开源基金首席经济学家杨德龙 采访对象供图
理性上应适当乐观
谈及这一轮市场回调,杨德龙坦言,股价调整背后的根源可能并不是科技产业发展本身有什么问题,更多源于上半年行业交易拥挤度过高。彼时,市场其实已经出现一些警示信号,只不过被许多人所忽略。
当时的警示信号主要包括三个方面:一是市场交易集中度过高,少数科技股占据全市场成交额的大部分;二是两融余额突破3万亿元,且高度聚焦于科技板块,局部杠杆率偏高;三是公募基金扎堆涌入科技板块,二季度末主动股混基金对电子行业的配置比例超过40%,属于历史上罕见的单一行业高比例配置。
“行业拥挤加上涨速过快,很多个股仅半年就已经股价翻倍,市场积累大量获利盘,一旦反转,股价就会陷入快速回调。”他分析称,回顾过往,类似的情形其实并不少见,譬如2020年的白酒、2021年的新能源,都曾出现过交易拥挤度过高后的行情大幅回落。
但是,与前面几轮调整伴随行业产能过剩可能不太一样的是,AI产业目前还是高歌猛进的发展态势。无论是芯片还是算力,很多公司的业绩都非常好,也尚未发展到产能过剩的阶段。从理性的角度来看,可能不必要再悲观,很多标的已经回调较为充分。
因地制宜做价值投资
2006年硕士毕业入行,从研究员到基金经理,先后管理指数基金、FOF产品、主动权益基金,杨德龙在金融投资领域已扎根超过20年时间,其也因对巴菲特价值投资理念的极力推崇而被业内所熟知。
他直言,自管理主动权益基金以来,因受到巴菲特价值投资理念的影响,逐渐形成了注重中长线、坚持相对低的换手率、遵循自上而下决策路径的投资框架:先根据对宏观经济和政策的解读判断市场大势来决定仓位,再通过行业景气度比较挑选行业,接着精选其中的优质龙头公司,最后以合理的价格进行交易。
“今年五月是我第八次去巴菲特股东大会现场。”他表示,每一次奔赴现场都是一次加深对价值投资理念理解的过程。也正是这次参会,今年五月之后他就没有再过度参与热门科技板块的投资,而是转向适度降低科技仓位,并采取“一手科技、一手红利”的分散均衡配置策略,规避市场情绪过热带来的风险。
他强调,除了特定主题基金外,在大部分基金的管理上,无论多看好某一行业的前景,均衡配置于他而言其实都是主要投资策略。均衡配置是在风格切换相对频繁的市场中抵御风险的可行方案之一。
“你想,美股科技股涨得这么强势,巴菲特也没有说超配科技股,相反还在这几年大涨中降低了仓位。而且在美股持续上行情况下,巴菲特账上仍留有大量现金,保持着相对谨慎的仓位。在过度亢奋的时候减仓,在过度悲观的时候敢于加仓。这个操作思路,可能才符合价值投资的灵魂。”杨德龙说到。
他补充说道,对于价值投资理念的运用,也不能机械照搬,而应结合A股特点优化调整。A股还是一个新兴资本市场,市场波动较明显,风格切换相对频繁,所以可能还是要适当做一些仓位管理或波段操作。例如,上半年科技股亢奋式上涨的时候,将部分科技仓位切换至红利资产。另一方面,A股受政策的影响相对显著,因此需要保持对各类政策的跟踪关注,尤其重点关注政策所支持的行业。正如此前对于新能源行业的支持,近年来对于芯片和算力的支持等等。反之,尽量回避政策态度偏向于限制的行业。
锚定合理价格和业绩兑现
仓位管理和波段操作离不开对价格的把握,那又该如何衡量价格水位呢?
杨德龙回答道,一方面,关注公司的业绩情况,通过合理的估值方法计算内在价值,以此作为参考。对于成长性行业而言,他青睐PEG(市盈率/净利润增幅)估值方法,当市盈率能够和业绩增长相匹配时,倾向于认为股价处于相对合理水平。对于传统行业而言,在以PE估值为主的同时,也可以参考PEG估值评定。
关于估值,既需要警惕过高市盈率下的“市梦率”,也要防范看似低市盈率下的估值陷阱。尤其以一些周期性行业公司为例,当处于盈利高点时,它的市盈率确实很低,因为业绩已经释放出来了。但由于其具备周期性,跨过业绩高点后,进入新一轮周期时可能会伴随业绩下滑,现阶段看起来的低估值到时可能变成高估值。而投资恰恰更多是面向未来,需要警惕周期转变背后的风险。
另一方面,市场情绪也是重要的判断标准。有时候市场情绪甚至是最能解释市场变化的因素之一。通常而言,市场整体情绪处于亢奋状态时,基本上大部分股票价格都会偏高;而情绪极度低迷时,很多股票可能都会超跌。因此,仓位管理或波段操作也可以结合市场情绪的变化,进行分批减仓或加仓。
展望后市,基于自上而下投资逻辑,杨德龙表示,继续保持对芯片半导体、算力、人形机器人、商业航天、固态电池、创新药等六大行业的关注,紧盯量产节奏和业绩兑现程度。对于其中已有业绩兑现的领域重点配置,仍处早期的产业先适度埋伏底仓,等待量产或业绩逐步兑现后再加仓配置。